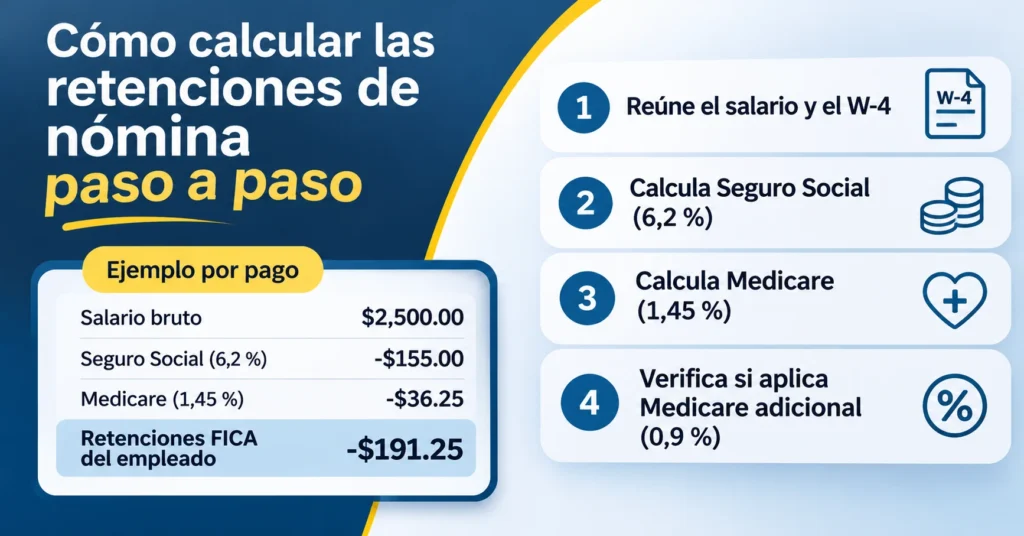
Aprender cómo calcular las retenciones de impuestos de nómina ayuda a los propietarios de pequeñas empresas estadounidenses a preparar pagos correctos y comprender sus obligaciones fiscales. Cada salario puede incluir descuentos federales, contribuciones al Seguro Social y Medicare, además de otras deducciones aplicables.
El IRS establece reglas diferentes para cada impuesto. Por eso, aplicar un único porcentaje al salario bruto no permite determinar correctamente cuánto debe recibir el trabajador. Primero hay que identificar qué conceptos corresponden al empleado y cuáles son responsabilidad exclusiva del negocio.
Antes de calcular: reúne el salario bruto del período, el formulario W-4 vigente y los registros de remuneraciones acumuladas durante el año. Esos datos permiten identificar retenciones y límites que podrían afectar el resultado.
1. Identifica el salario sujeto a impuestos
El punto de partida es calcular la remuneración bruta. Puede incluir sueldo fijo, horas trabajadas, comisiones, bonificaciones y propinas sujetas a impuestos. Si un empleado cobra por hora, multiplica las horas ordinarias por su tarifa y añade las remuneraciones adicionales correspondientes.
Sin embargo, no todas las cantidades están necesariamente sujetas a los mismos impuestos. Determinados beneficios y deducciones antes de impuestos pueden modificar las bases de cálculo. Antes de aplicar porcentajes, confirma qué pagos forman parte de cada base salarial.
2. Retención del impuesto federal sobre ingresos
Para calcular el impuesto federal sobre ingresos retenido, el empleador utiliza la información del Formulario W-4 y los métodos establecidos en la Publicación 15-T. Influyen la frecuencia de pago, los datos declarados por el empleado y otros ajustes permitidos.
Un empleado con el mismo salario que otro puede tener una retención federal distinta. Esto no significa necesariamente que alguno de los cálculos sea incorrecto: pueden existir diferencias en sus formularios o circunstancias fiscales.
No utilices una tasa universal: la retención federal sobre ingresos no se calcula automáticamente aplicando el mismo porcentaje a todos los trabajadores. Sigue el método correspondiente al W-4 y al período salarial.
3. Cómo calcular las retenciones de Seguro Social y Medicare
Las contribuciones ordinarias FICA comprenden dos impuestos. En 2026, la tasa del Seguro Social es del 6,2 % para el empleado y otro 6,2 % para el empleador. Medicare aplica un 1,45 % para cada parte.
| Impuesto | Empleado | Empleador |
|---|---|---|
| Seguro Social | 6,2 % | 6,2 % |
| Medicare ordinario | 1,45 % | 1,45 % |
| Medicare adicional, cuando corresponde | 0,9 % adicional | Sin aportación equivalente |
El Seguro Social se aplica hasta una base salarial anual de $184.500 en 2026. Medicare ordinario no tiene límite salarial. Cuando una persona supera el límite del Seguro Social, el cálculo debe considerar cuánto salario ya estuvo sujeto al impuesto durante ese año.
4. Simulador interactivo de deducciones FICA
Selecciona uno de los tres salarios ilustrativos para observar las contribuciones ordinarias del empleado y del empleador. Los ejemplos suponen que toda la cantidad está sujeta a Seguro Social y Medicare, sin alcanzar límites anuales ni aplicar ajustes especiales.
Ejemplos de retención FICA
Elige un salario bruto por período de pago.
No incluye impuesto federal sobre ingresos, Medicare adicional, impuestos estatales, FUTA ni otras deducciones. No determina el salario neto real.
Observa que la empresa aporta su propia parte de FICA. Esa cantidad representa un costo adicional del empleador y no debe descontarse nuevamente del salario del trabajador.
5. Medicare adicional y el límite de ingresos
Cuando los salarios pagados por un empleador a una persona superan $200.000 durante un año calendario, debe comenzar a retener un 0,9 % adicional de Medicare sobre la parte que exceda ese umbral.
Esta retención adicional corresponde al trabajador; no existe aportación equivalente del empleador. El umbral utilizado para retener puede diferir de la obligación tributaria definitiva del empleado según su situación al presentar su declaración personal.
6. El impuesto FUTA no reduce el salario neto
El impuesto federal de desempleo, conocido como FUTA, generalmente se paga con fondos de la empresa. No forma parte de las retenciones ordinarias efectuadas al empleado y debe administrarse conforme a sus propias reglas.
La obligación puede depender de los salarios sujetos a este impuesto, los créditos aplicables y los requisitos de presentación. Conviene evitar mezclar FUTA con las cantidades retenidas al trabajador al preparar sus recibos salariales.
7. Comprueba el proceso antes de pagar
Una revisión final permite identificar errores antes de cerrar el período de nómina. Utiliza esta lista interactiva para confirmar qué tareas ya completaste. Las casillas son exclusivamente organizativas y no realizan operaciones tributarias.
Control de retenciones
Marca las tareas verificadas para registrar tu avance.
8. Cómo conservar registros y evitar diferencias
Después de calcular las retenciones de impuestos de nómina, conserva los registros de salarios, formularios, cálculos y depósitos correspondientes. Es necesario que las cantidades indicadas en los recibos coincidan con los registros utilizados para preparar las declaraciones fiscales.
Si utilizas software o un proveedor externo, revisa periódicamente sus resultados. La automatización facilita operaciones repetitivas, pero no elimina la responsabilidad de proporcionar datos correctos ni de cumplir las obligaciones correspondientes.
Para calcular las retenciones de impuestos de nómina con mayor precisión, consulta la documentación oficial y verifica las reglas de tu estado. Si existen remuneraciones especiales o situaciones complejas, solicita asesoramiento tributario antes de procesar la nómina.